
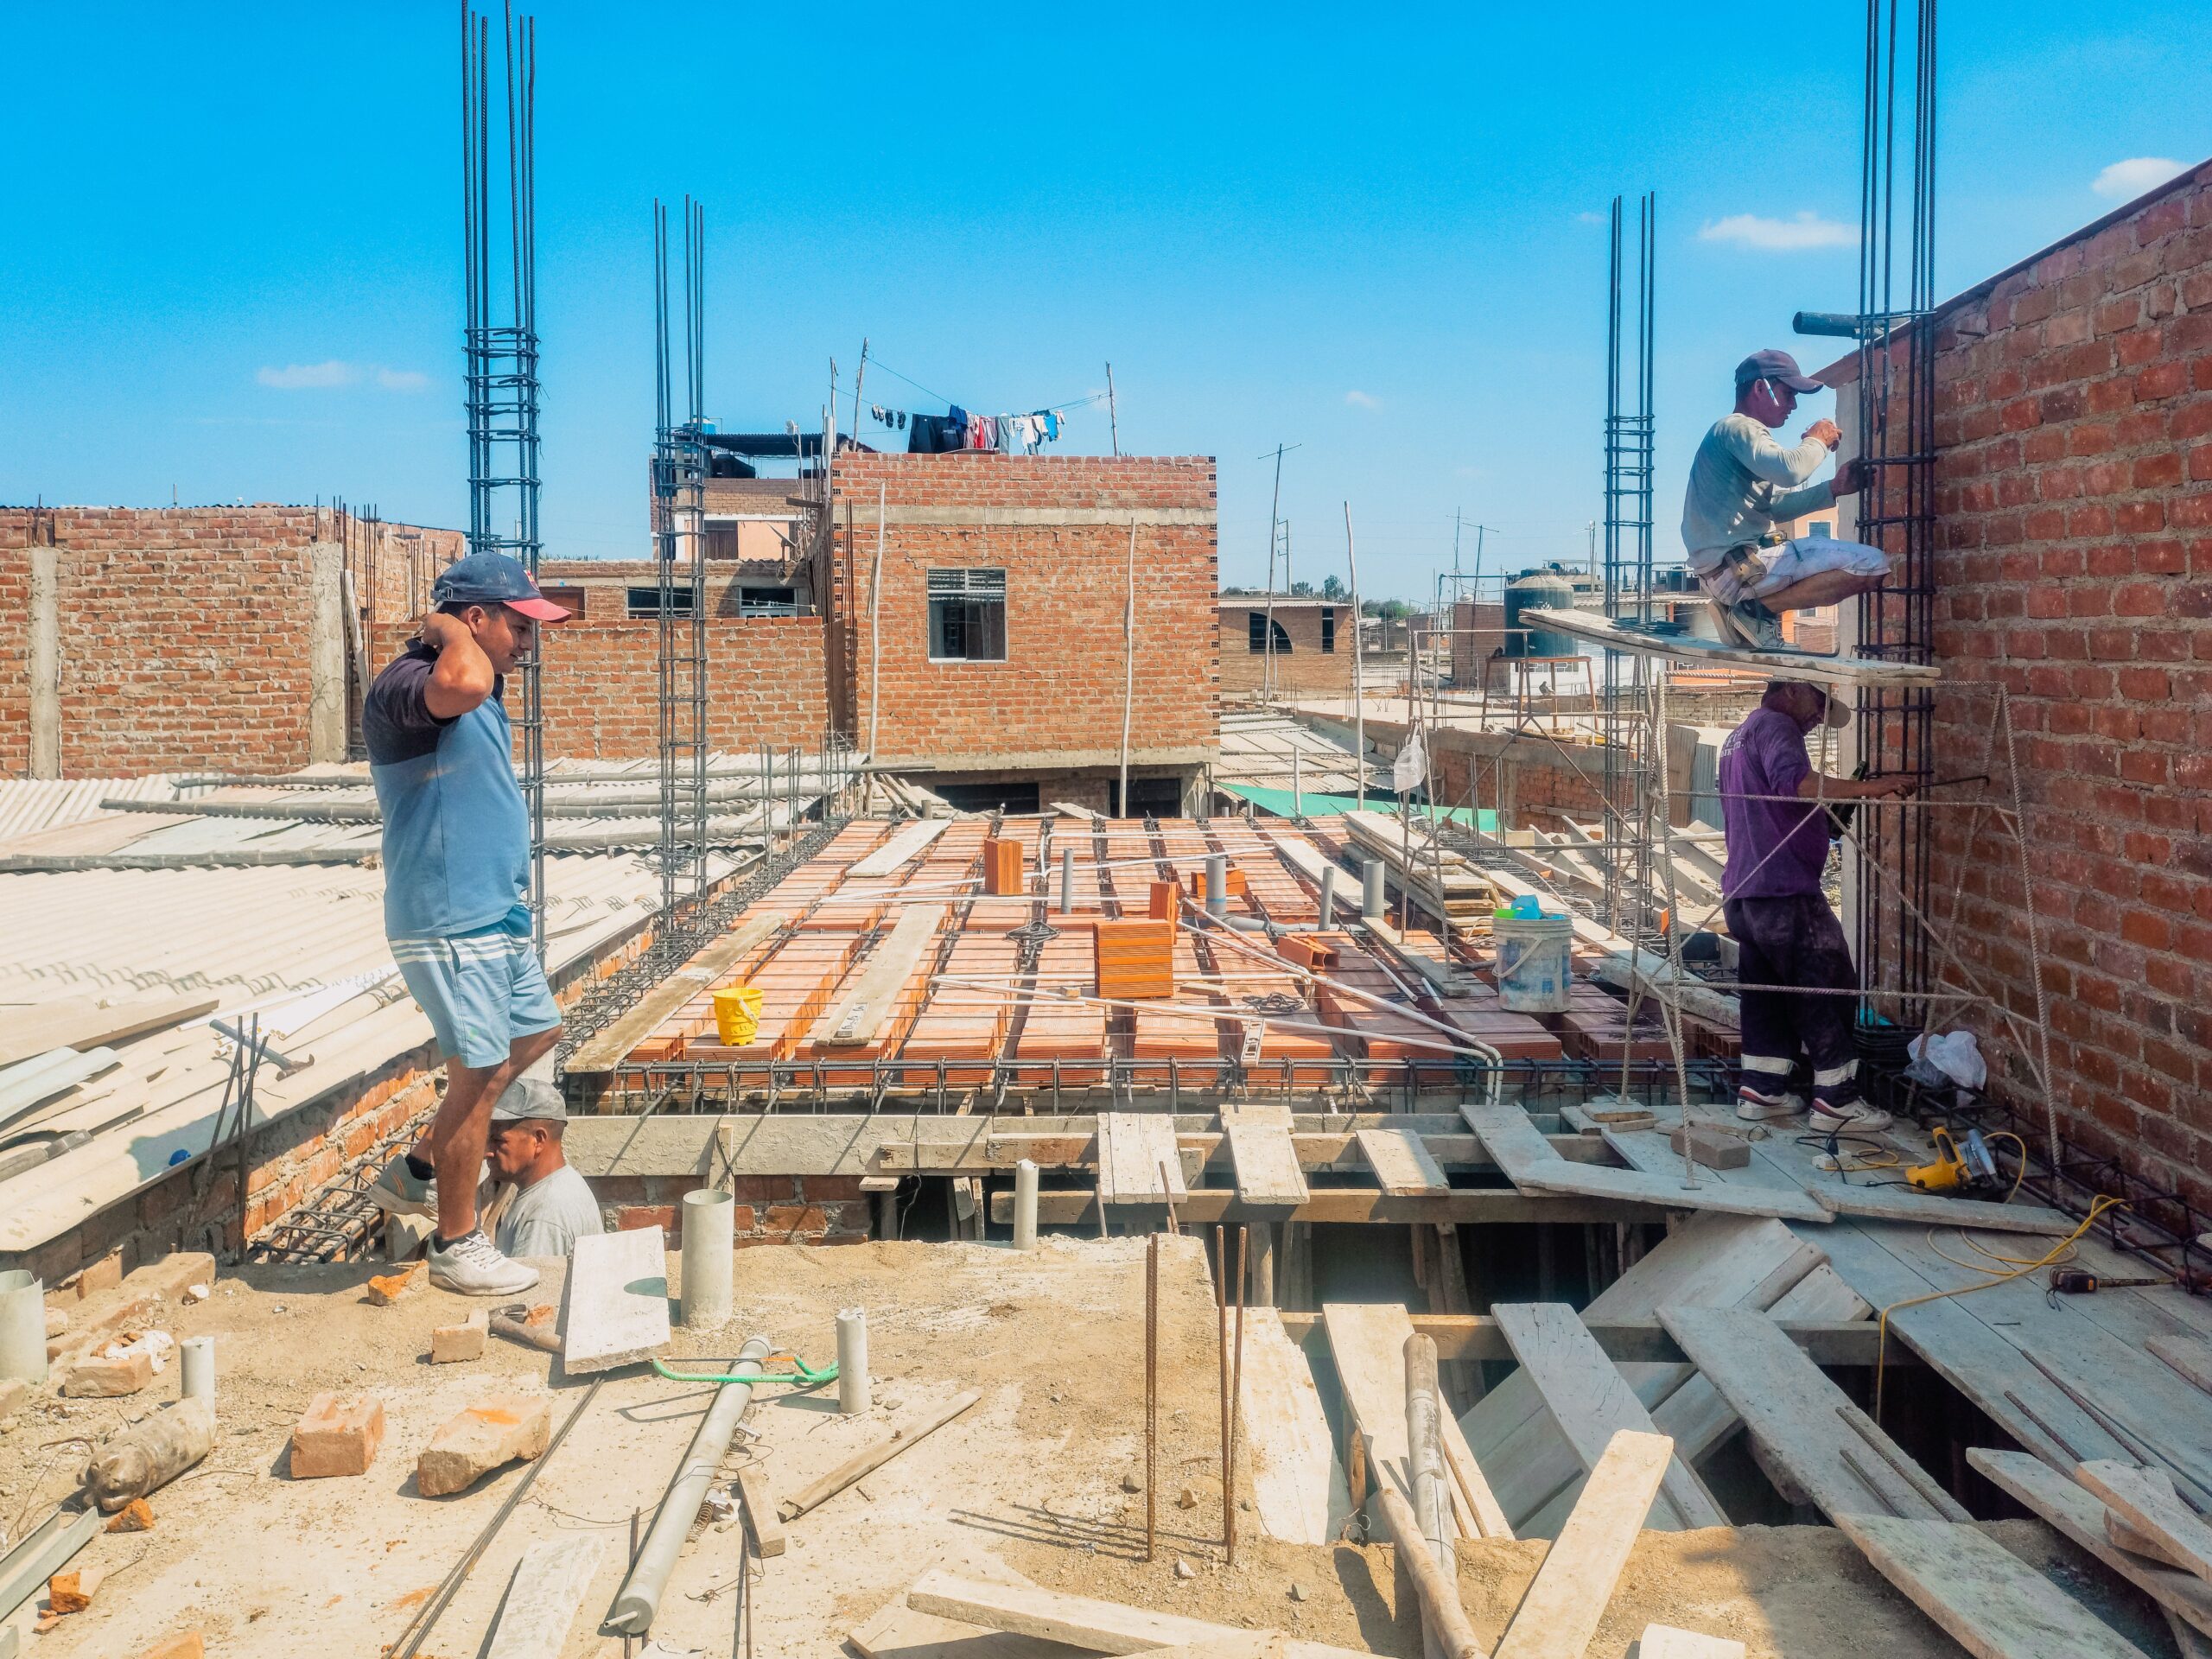
Zilierii care desfășoară activități ocazionale în România nu pot beneficia de tichete de masă, deoarece legislația actuală rezervă acest instrument exclusiv salariaților. Deși acești muncitori sunt înregistrați în evidențele statului și plătesc impozite, ei nu se încadrează în categoria de beneficiari prevăzută de normele fiscale. Această diferențiere juridică creează o prăpastie între remunerația primită și pachetul de beneficii alocat celor cu contract individual de muncă.
Regimul muncii ocazionale este reglementat prin Legea nr. 52/2011, care a fost creată pentru a scoate din economia informală activitățile temporare din agricultură sau construcții. Această formă de muncă este concepută să fie simplă, oferind beneficiarului o procedură ușoară și statului o urmă fiscală clară. Totuși, această simplitate implică absența unor drepturi derivate, precum perioada de probă, preavizul sau continuitatea specifică unui raport de muncă stabil.
Problema principală vine de la Legea nr. 165/2018, care stabilește că tichetele de masă sunt destinate sprijinului alimentar al celor aflați într-o relație de muncă formalizată. Un angajator care decide să ofere tichete de masă zilierilor se expune unor riscuri financiare semnificative. În cazul unui control fiscal, sumele acordate fără un temei legal clar pot fi tratate drept venit impozabil, ceea ce atrage corecții și sancțiuni pentru beneficiar.
Deși argumentul moral susține că un zilier merită același sprijin alimentar ca un salariat, dreptul nu permite extinderea beneficiilor prin analogie. Diferența de statut juridic între un salariat și un zilier este considerată o justificare obiectivă pentru tratamentul diferențiat. Extinderea acestui tip de sprijrij către munca ocazională ar necesita o intervenție directă a legiuitorului și crearea unui regim fiscal adaptat specificului acestui grup de muncitori.
Beneficiarii activităților ocazionale au responsabilitatea de a înregistra corect zilierii și de a vira contribuțiile sociale și impozitul pe venit către ANAF. Deși nu sunt obligați prin lege să ofere tichete de masă, aceștia pot asigura hrana efectivă la locul de muncă, pe șantier sau în câmp. Această abordare, bazată pe bunul-simț economic, poate ajuta la productivitate fără a încălca normele contabile și fiscale în vigoare.
În cadrul sistemului fiscal românesc, plata contribuțiilor sociale pentru zilieri a devenit obligatorie începând cu anul 2024, cu excepția anumitor activități agricole. Această măsură urmărește consolidarea urmărei fiscale în sectoarele unde anterior circulau doar plăți în numerar. Astfel, deși zilierul este integrat în sistemul de colectare a veniturilor, el rămâne în afara cadrelor de beneficii sociale construite pentru angajații cu contracte individuale.