
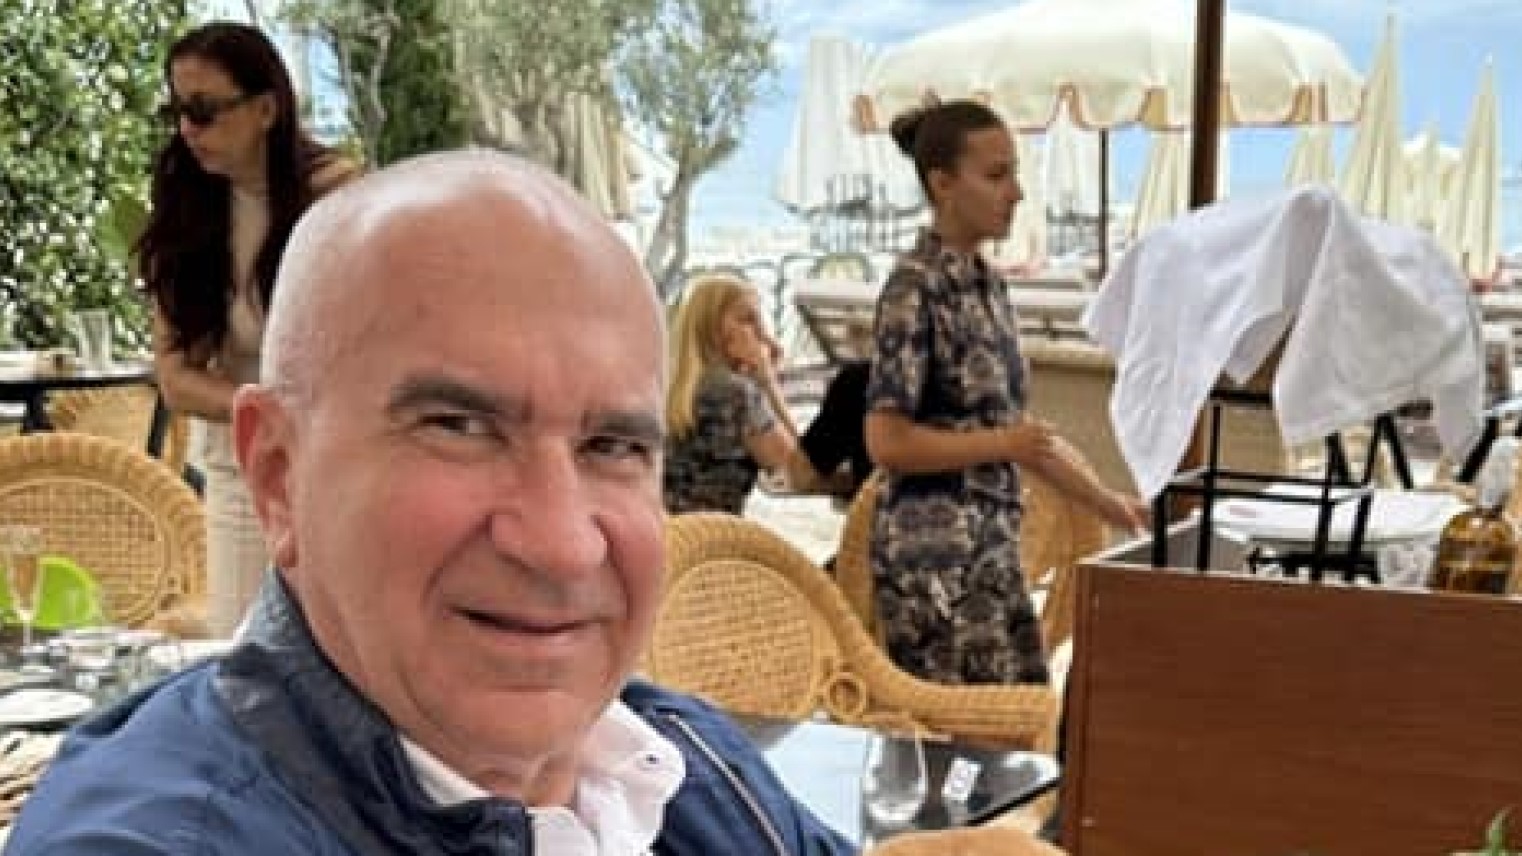
Curtea de Apel București a pronunțat, la data de 29 octombrie 2026, o decizie favorabilă omului de afaceri Tiberiu Urdăreanu, patronul grupului UTI. Instanța a admis apelul formulat de acesta într-un litigiu cu statul român, reprezentat de Agenția Națională de Administrare Fiscală (ANAF). Prin această hotărâre, instanța a schimbat parțial decizia anterioară a Tribunalului București, respingând cererea de chemare în judecată depusă de către ANAF.
Conflictul juridic a vizat recuperarea unor sume de bani solicitate de stat în urma unui dosar de evaziune fiscală și instigare la spălare de bani, gestionat de DIICOT. În perioada cuprinsă între 1 ianuarie 2009 și 14 iulie 2011, prin intermediul mai multor societăți, s-ar fi facturat servicii fictive în beneficiul grupului UTI. Acest mecanism ar fi dus la diminuarea obligațiilor fiscale către bugetul de stat cu un total de 13.076.667 de lei.
Din suma menționată, 7.478.169 de lei reprezentau TVA, în timp ce 5.598.498 de lei au fost identificați ca impozit pe profit. ANAF solicitase în instanță obligarea lui Tiberiu Urdăreanu la repararea integrală a unui prejudiciu de 16.877.371 de lei, la care s-au adăugat și obligațiile fiscale accesorii. Totuși, Tribunalul București a constatat anterior că suma principală de 13.076.667 de lei fusese deja achitată de omul de afaceri la 10 iunie 2021.
În cadrul dosarului penal, Tiberiu Urdăreanu a încheiat în anul 2021 un acord de recunoaștere a vinovăției cu procurorii. Ulterior, în urma deciziilor Curții Constituționale privind prescripția răspunderii penale, Tribunalul București a admis contestația în anulare și a anulat condamnarea la închisoare cu suspendare. De asemenea, Tribunalul a respins anterior cererea ANAF privind o diferență de 3.800.704 lei, motivând că nu existau probe care să demonstreze caracterul cert al acestui prejudiciu.
Decizia Curții de Apel București nu este încă definitivă, deoarece hotărârea poate fi atacată prin recurs în termen de 30 de zile de la comunicarea acesteia. După o perioadă de suspendare temporară a judecății, necesară pentru soluționarea unui alt litigiu fiscal, instanța a decis menținerea celorlalte dispoziții ale sentinței Tribunalului, dar a respins cererea ANAF ca fiind neîntemeinată, oferind astfel o victorie juridică omului de afaceri.
Acest litigiu fiscal se înscrie într-un context de monitorizare atentă a procedurilor de recuperare a creanțelor de către stat. În sistemul juridic român, deciziile Curții Constituționale privind prescripția răspunderii penale au avut un impact major asupra soluționării cazurilor de evaziune fiscală, influențând modul în care instanțele aplică sancțiunile și procedurile de recuperare a prejudiciilor aduse bugetului de stat.